信用卡账单日一过,很多人发现利息比想的贵。原因不复杂:没全额还,银行不是按「你没还的那部分」收利息,而是按透支日利率万分之五(0.05%每天)、从消费日起、按天计息,最低还款额(一般是账单的10%)只是让你不算逾期,剩下的钱还在滚利息。这套规则叫循环计息。想看利息更基础的算法,可参考站内复利怎么算那篇里按期计息的逻辑。
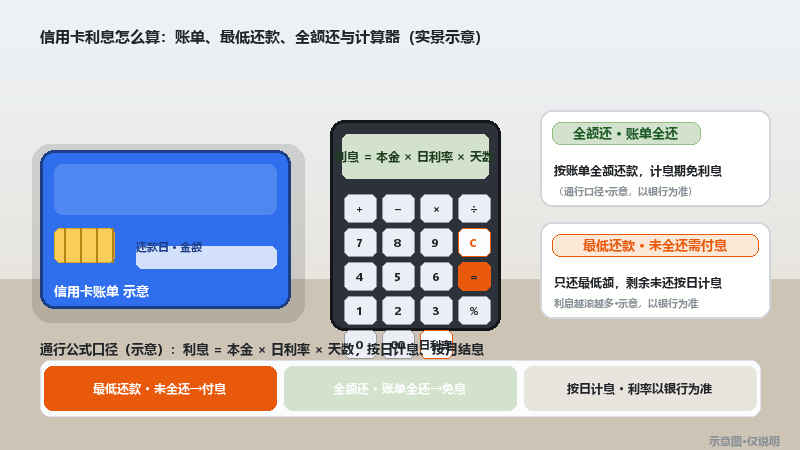
先分清三个数
算信用卡利息,先认准三个数,后面全建在这上面:
- 透支日利率:通行标准是日万分之五,也就是每天 0.05%。折算成年化,大致在 18% 上下,实际按银行协议为准;
- 最低还款额:一般是账单金额的 10%,外加未还部分的利息和费用。还了最低不算逾期,但剩下没还的钱继续计息;
- 免息期:在账单日之前发生的消费,只要在还款日(一般 20 到 50 天)之前全额还掉,利息就是 0 元。这是信用卡里少有的不收费的一档。
三句话讲透:全额还在免息期内=利息 0;只还最低=剩下滚循环利息;拖到还款日后还=逾期,利息之外还有罚息和费用。
最低还款到底还了什么
很多人以为「还了最低就没事了」,但最低还款只覆盖了两块:
- 账单里 10% 的本金;
- 当期已经产生的循环利息(很小一块)。
剩下那 90% 没还的本金,从消费日起就一直在按日万分之五计息。你只还了最低,本金几乎没动,利息每天照滚。下一期账单一来,又拿新的「10% 最低」去扣,实际是把利息往前推,本金一点点挪。这就是「循环利息按天计息、不随最低还款停止」的关键——计息的基数是未还本金,不是你的最低还款额。
1 万块账单,两种还法差多少(示意)
举个示意例子,本金 1 万元,日利率 0.05%,两种走法:
- 全额还在免息期内:利息 0 元。1 万变 1 万,一分钱不多。
- 只还最低 1000 元:剩下 9000 元按天计息。1 天的利息约 9000 × 0.0005 = 4.5 元;30 天下来约 135 元,而且本金 9000 没动,下个月照滚。拖越久,利息基数越厚。
所以同一张卡、同样的消费,全额还和只还最低,差的不是 0.05% 这点利率,而是「计息时间 × 本金基数」被拉了多长。数值仅为示意,实际账单金额、计息起点和费率以你的发卡行协议为准。
几个容易混的点
- 取现不算免息:透支取现从取现当天就按日利率计息,没有免息期;
- 最低还款≠分期:最低是「按天滚利息」,分期是「一次性收手续费」,两者计息逻辑不同;
- 还款日别拖:拖过还款日,除了日利率还有逾期罚息,费率一般更高,还会进征信。
一句话收尾:能把全额还在免息期内做完的,利息就是 0;做不到的,最低还款只是拖时间,本金和利息照样滚。想先把「利息怎么按天算」这件事的基础搞明白,可以参考站内 复利怎么算 里按期计息的逻辑,再对照站内存款利息怎么算的算法,两个方向一对照,信用卡这套规则就清楚了。
还没有评论,来做第一个吧。